

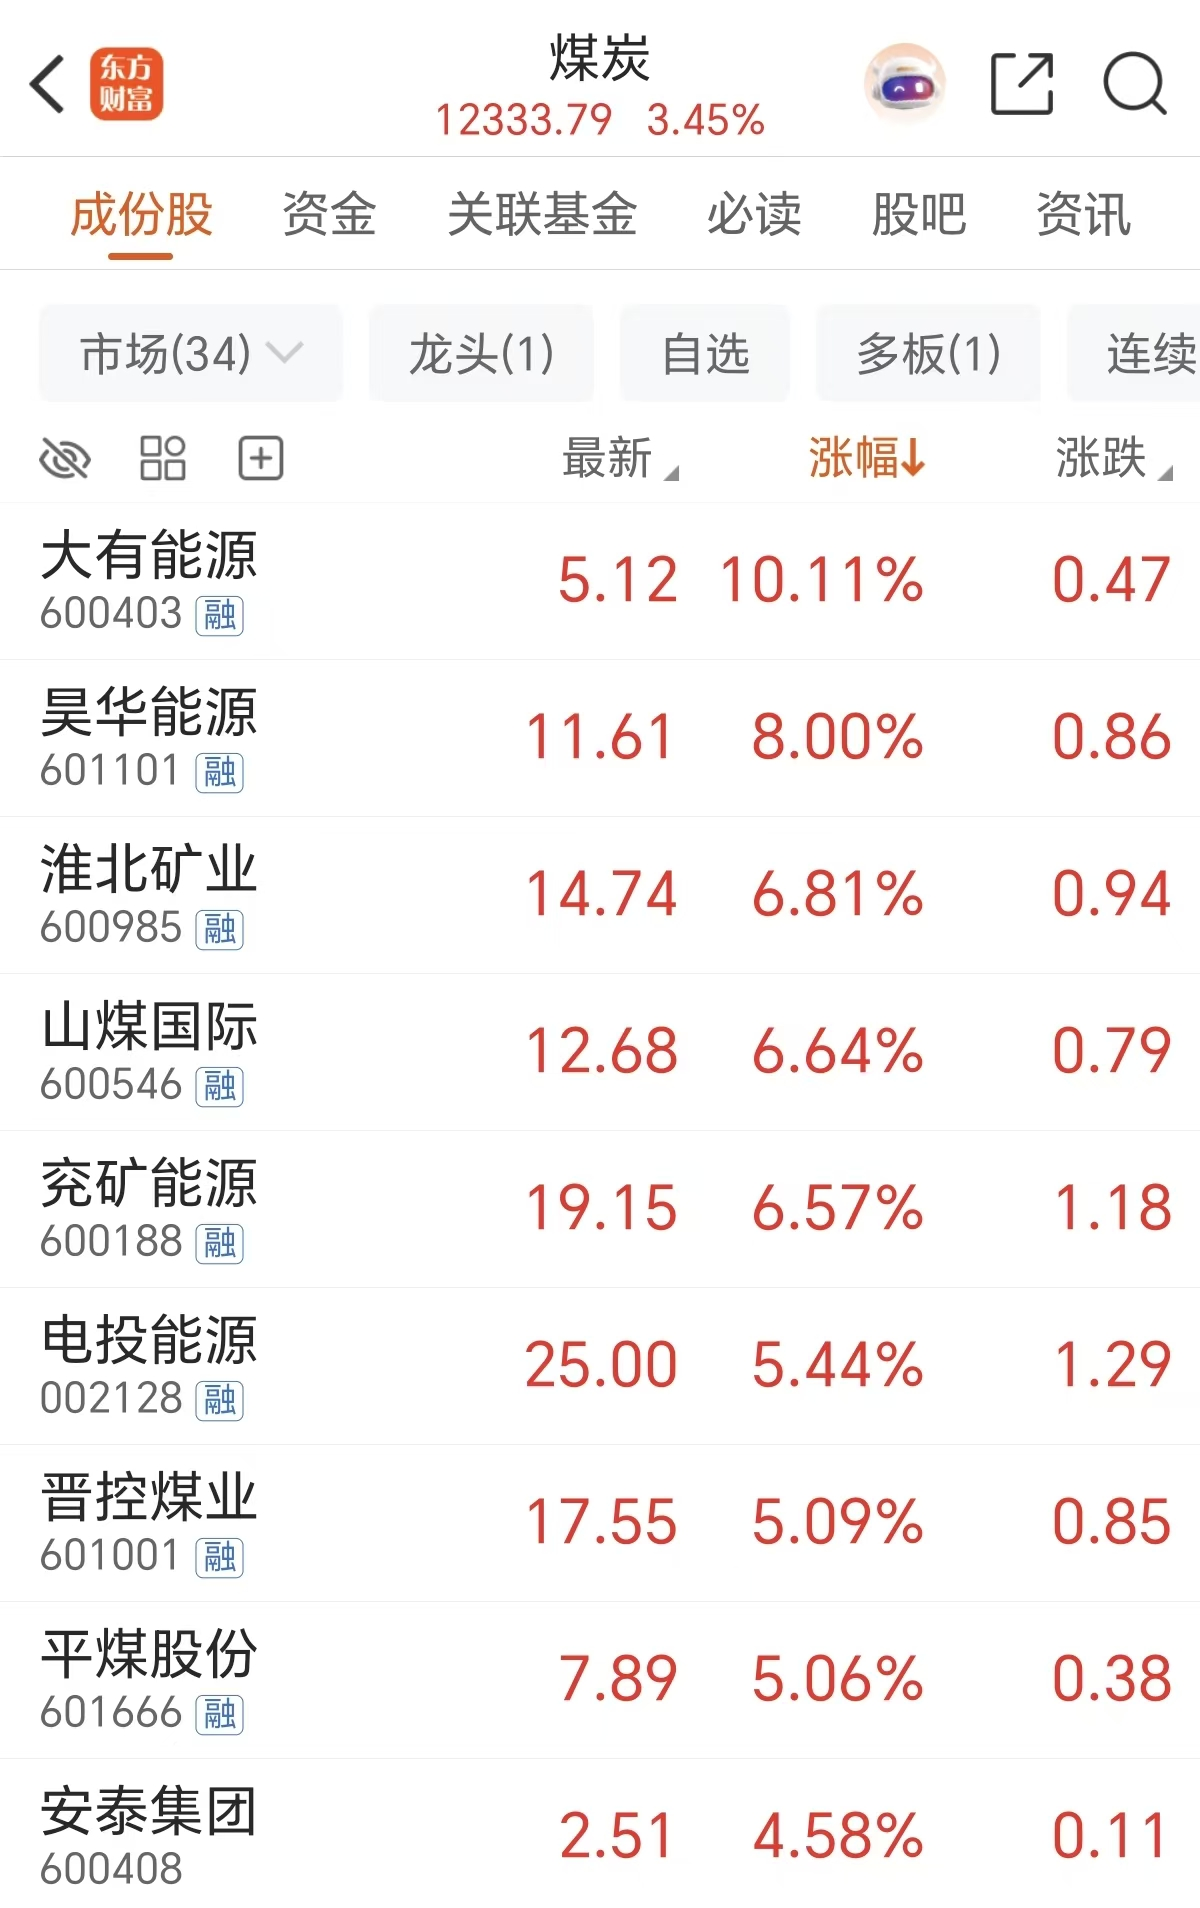
周二煤炭板块逆势上扬,扫尾午间收盘,大有能源涨停,昊华能源、淮北矿业、山煤国际等跟涨。
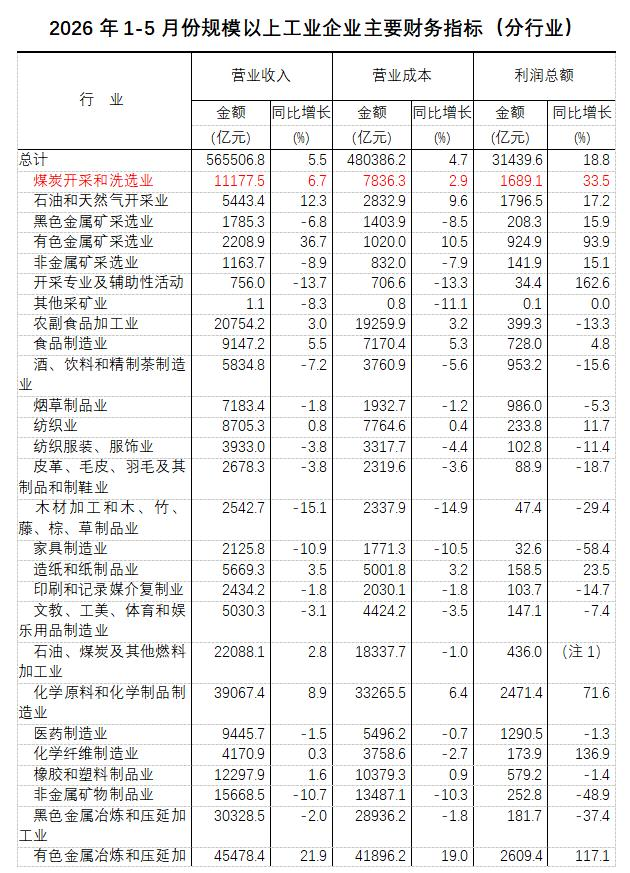
音讯面上,国度统计局数据表露,2026年前5月宇宙范围以上煤炭招引和洗选业累计已毕利润总数1689亿元,同比高涨33.5%。
而这也在已发布事迹的煤炭上市公司身上获取体现大有能源7月14日发布2026年半年度狡计数据,公司上半年商品煤产量554.28万吨,同比增长6.38%;商品煤销量572.30万吨,同比增长12.65%。煤炭销售收入为20.24亿元,同比增长16.12%;煤炭销售成本为19.59亿元,同比增长3.86%;煤炭销售毛利为6504.63万元,上年同时为-1.43亿元,已毕扭亏为盈。
中信证券发布研报称,2026Q2各类煤种均价大宗高涨。其中能源煤阛阓煤价钱平均环比涨幅约为14%,同比涨幅接近28%,而口岸年度长协煤价环比高涨仅1%,同比涨幅仅2%;无烟煤均价环比高涨约12%,同比高涨约5%;冶金煤价钱环比涨幅约9%,同比涨幅近33%。
中信证券掂量,煤炭样本上市公司2026Q2单季净利润环比高涨约31%,同比涨幅约44%
中信证券觉得,煤炭上市公司事迹快速改善,旺季催化预期仍在,板块处于新一轮反弹中,掂量焦煤、无烟煤公司事迹增速或有更好的弹性。短期天然煤价有所松动,但看好旺季要素催化下的煤价高涨效应。
主力资金:抢筹这些票
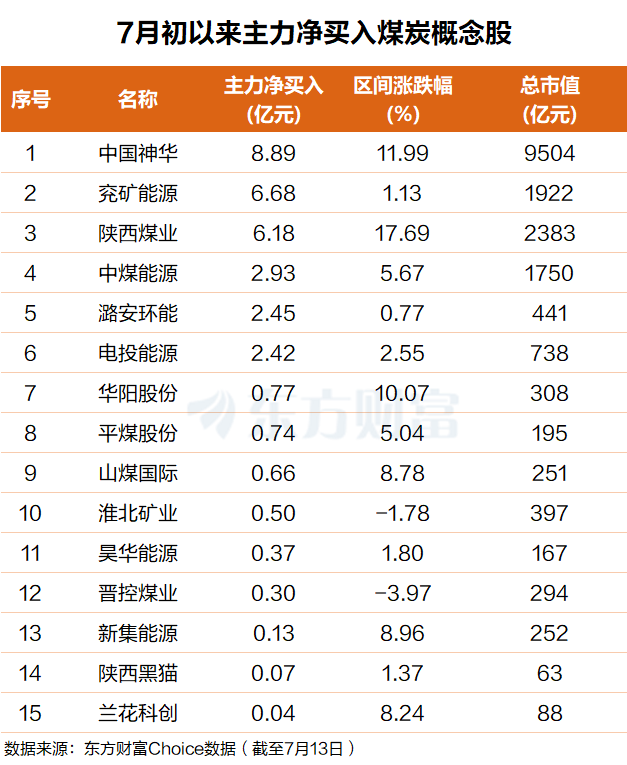
东方钞票Choice数据表露,自本年7月初以来,主力资金净买入了一批煤炭办法股。其中中国神华排行第一,融资净买额近9亿元;兖矿能源排行第二,融资净买额6.7亿元。
陕西煤业、中煤能源、潞安环能、电投能源、华阳股份、平煤股份、山煤国际、淮北矿业、昊华能源、晋控煤业等个股融资净买额在6.2亿元至3000万元之间不等。
机构:三厚利好通常设立价值突显
国盛证券研报表露,印尼看成环球最大煤炭出口国,主动大幅减产成为扭转阛阓均衡的要津力量。2026年1-4月,印尼煤炭产量同比下跌约8%,出口同比下跌6.9%。印尼能源部RKAB新规对超产行动引入“立即暂停+次年配额削减”的双重解决机制。此外,印尼煤矿企业转向国内阛阓,DMO计策强化,成本刚性也促进减产。
国盛证券默示,供应端,国内、国外供给裁减笃定性突显,掂量2026年国内能源煤产量下跌1000~1500万吨至38.3亿吨。入口方面,2026年或将成为中国能源煤入口主要拐点,中遥远入口量较2024年下跌或为笃定趋势。需求端,火电增速超预期,化工需求催化加快,掂量2026年1-5月化工用煤同比上升13.2%。价钱掂量方面,短期煤价破千可期,遥远来看,能源煤价钱核心上移及供需边幅较2025年旯旮改善已成笃定性事件。
长江证券研报表露,国内能源重估的本体,并不在于一次地缘糟塌的短期催化,而是基于三个结构性要素的通常。
1)能源安全日益勤勉:逆环球化深切布景下,民族资源方针盛行,环球能源供给从"相对充裕"转入"结构性涟漪",廉价能源期间或靠近闭幕,这组成国内能源重估的外部驱能源。
2)煤炭周期扁平化:供给端,双碳沟通下产能彭胀意愿不及,上市公司煤矿增量性成本开支占比抓续回落;资源艰辛加快,山西约22%产能在20 年内存在艰辛问题;安监遥远趋严。需求端,到2030 年即使已毕非化石能源发电占比50%沟通,国内试验发电耗煤量好像仍未达峰;煤化工耗煤保管较高增速,或成为中遥远需求韧性要津运行。
3)成本刚性抬升:近10年煤炭企业单元成本涨幅近50%,2024年样本企业加权吨煤销售成本300 元/吨、通盘成本380元/吨,2015-2024 年CAGR均达4%傍边,累计增长约47%,复旧煤价核心底部抬升。
长江证券觉得,刻下煤炭板块处于多重低位,设立价值突显。板块估值具备安全旯旮,而且扣除现款后PE进一步下跌,投资性价比翻开。落地投资,要点布局三条干线:干线一,受益于煤价抬升弹性与增量成长,要点推选兖矿/力量/昊华/晋控,焦煤推选淮矿/平煤/山焦;干线二云开体育,受益于能源重估与安全溢价,要点推选神华/陕煤/中煤;干线三,受益于电价-煤价联动,要点推选新集。